基本养老保险基金最新成绩单出炉,年均投资收益率 5.44%,有哪些信息值得关注?
年底前社保和工资迎来新变化,有哪些变化值得关注?
年底前,中国的社保和工资制度将迎来一些新的变化,这些变化将直接影响到个人的社保和工资待遇。以下是一些值得关注的新变化:1. 社保费率下调:中国政府决定从2021年7月1日至2022年12月31日,将企业和个人的社保费率进行逐步下调。具体来说,养老保险费率下调0.5个百分点,失业保险费率下调1个百分点,工伤保险和生育保险费率不变。这意味着个人的社保缴费负担将减轻,同时也会影响到个人的社保待遇。2. 最低工资标准提高:根据国家规定,各地应当每两年至少调整一次最低工资标准。根据最新的调整,部分省市将于年底前提高最低工资标准,以保障劳动者的基本生活需求。具体调整幅度和标准将根据当地经济发展水平和劳动力个人养老金制度正式实施,其中哪些消息值得关注?
我认为最让大家值得关注的消息是个人养老金的制度正式实施。并且个人向养老金资金账户进行缴费的过程中,需要按照12,000元一年的限额标准进行缴费。
特别是对于中老年人群来说,通常都比较关注个人养老金的制度。因为个人养老金不仅是对于老年人的一种保障,而且也会让老年人在日常生活中能够提高相关的物质生活。
个人养老金制度正式实施。
首先根据税务总局和财务部以及相关部门印发出来的《个人养老金实施办法》已经在11月4日正式进行实施。所以说在这种情况下,也可以直接表示大家关注已久的个人养老金制度已经进行了实施工作。并且也让很多比较符合相关标准的老年人,针对这种实施状态都拥有一种特别满意的感觉。
进行缴纳养老金的限额标准。
其次就是最值得让大家进行关注的内容,就是在进行缴费的过程中个人向养老金资金账户进行缴费的过程中,需要按照12,000元一年的限额标准进行缴纳。而且在领取个人养老金的过程中,也会按照3%的税率计算缴纳个人所得税。从而让个人养老金制度更加详细,而且也能够让相关的老年人更加满意。
养老金资金的资产可以进行继承。
最后就是从个人养老制度的内容中,我们也可以了解到购买个人养老金的老年人,在领取养老金的过程中死亡之后,个人养老金资金账户中的资产也可以进行相关的继承。从而就可以避免老年人去世之后,因为养老金资金账户中的金额产生一些不必要的纠纷。并且也能够让老年人在购买养老保险的过程中,能够拥有一种更加安心的状态。
养老金入市,保值增值了吗?
11月26日,首份养老金投资年报出炉 。这份《全国社会保障基金理事会基本养老保险基金受托运营年度报告》披露,2017年,基本养老保险基金投资收益额87.83亿元,投资收益率5.23%。 养老金入市一度引起争议,“只能赚不能赔”是舆论热议的焦点,甚至一度成为养老金投资的“紧箍咒”。在各方瞩目之下,2017年的养老金投资效果还不错。不过,接下来能否保持这样的收益? 养老金入市后首次公布投资年报 2015年8月23日,国务院印发《基本养老保险基金投资管理办法》,其中明确,全面推进基本养老保险基金市场化、多元化和专业化投资运营。自此,养老金正式开启入市投资的进程。 能不能赚钱?能赚多少钱?成为社会各方央行批准「华为旗下支付公司更名为花瓣支付」,哪些信息值得关注?
从“讯联智付”摇身一变成“花瓣支付”,华为支付业务的变化引起了大家伙的关注。
当然,这也是华为拓展自己支付业务的一个重要举措,释放出了不寻常的信号。那么这个事情都有哪些信息值得我们关注呢?接下来,我给大家细致分析一下。
首先就是花瓣支付的由来,在文章的开头我就说了花瓣支付的前身是讯联智付。而要说起这个讯联智付得追溯到十年前,这家支付公司是在2013年成立,而且还是一家持有央行支付牌照的第三方公司。
在2021年的时候,讯联智付被华为收购,并在不久后上线了华为支付。而要说起花瓣支付则是在2022年商标获得注册的,在前不久正式上线,华为支付至此变成花瓣支付。由此可见花瓣支付是获得相关部门认可的。
还有就是要说一说花瓣支付的具体用途。众所周知,如今的支付市场存在两个巨无霸,分别是支付宝和微信支付,两者合计起来所占有的市场份额超过90%。花瓣支付想要在支付市场分一杯羹并不容易。
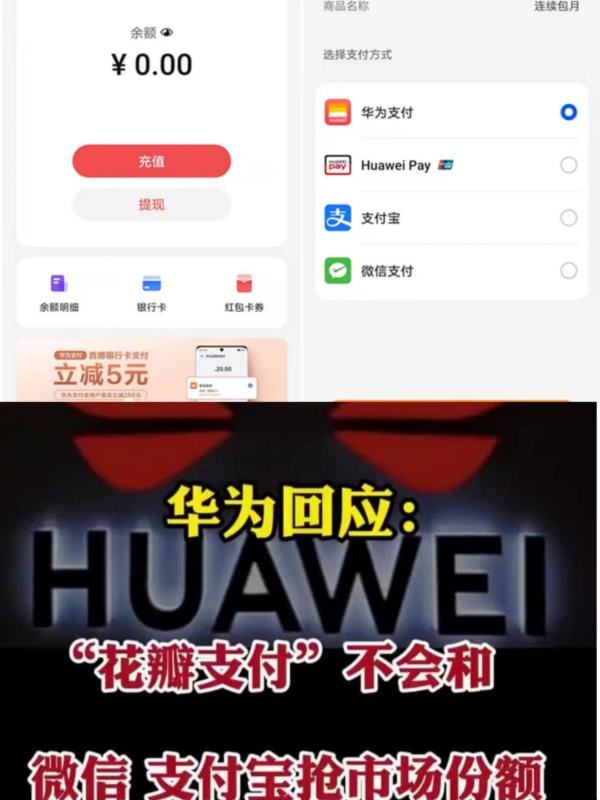
所以花瓣支付开始的定位就很明确,主要是用于开拓新的支付场景,比如说智能汽车、出行、旅游、智慧屏等。也就是说现在的花瓣支付并不会和支付宝或者微信支付产生较多的竞争,更多是充当完善华为鸿蒙生态重要的一环。
另外就是花瓣支付的未来发展前景了。随着华为的不断创新和发展,目前已经在手机、手表、通信、出行等多个领域有了一定乃至先进的位置。这也就意味着花瓣支付被使用的场景和次数会越来越多。
而作为支付系统想要获得盈利,扩大发展,资金流水至关重要。当下的华为已经可以说是“轻舟已过万重山”,无论是内部资金支持还是外部的信任以及业务的蒸蒸日上,都暗示着花瓣支付会有不错的发展。就算不能占据支付市场的较大份额,但是生存下去肯定是没问题的。
最后,还是闲聊两句吧。几乎每一个互联网大厂或者是科技巨头,都会开展自己的支付业务,一方面是出于安全的考虑,另一方面也是因为自己的资金流水已经可以撑起一个支付系统的运营,没必要再给“别人”打工了。
花瓣支付或许在不久后就会成为华为鸿蒙系统重要的核心组成员之一,也期待华为能够给大众带来不一样的生活体验,助力国家更好发展。
一年热销900亿,养老理财能“养老”吗?还有哪些信息值得关注?
个人认为养老理财虽然能缓解一定经济压力,但要想彻底解决养老问题,想着如何挣钱,比想着如何理财更重要。因为本质上养老理财属于一种相当保守的投资方式,而投资本身是有很高风险的。为了不亏本金只能牺牲收益,这么看来,养老理财可能也只比银行的储蓄存款稍微好那么一点。既然如此,老年人肯定不能指望这个解决养老问题。毕竟投资1万块,不可能最后变成2万块,如果真能赚到2万块,那意味着它也有可能把1万的本金亏掉。秉持着风险和收益成正比的投资理念,降低风险就要舍弃高收益,既然舍弃了高收益,那就只能想办法去赚钱,而非琢磨如何理财。
自从银保监会发布了《关于开展养老理财产品试点的通知》后,国内多家大型银行陆续发布了多款养老理财试点产品,而这恰好摸透了整个市场的需求,仅过了一年时间这些养老理财产品销售额就突破了900亿,足可见让大家对他的催追捧程度。
人们之所以对养老理财如此感兴趣,这其实跟整个社会目前的现实脱不了干系,因为现在中国已经慢慢开始进迈入老龄化社会了。随着新生儿数量逐年减少,年轻人结婚意愿降低,这势必会导致人口结构发生变化,慢慢呈现老龄化特征。而老龄化所带来的后果,邻国日本已经给我们做出了展示。不仅经济增长速度变缓,社会劳动力变少,编老年人本身的处境也变得非常尴尬。不仅社会需要他们工作为了养活自己,老年人本身都得重新上岗就业。这对那些经济状况本就不好的家庭而言。大家的日子都变得越来越难过。出于现实层面的考虑,所有人只能越早的开始规划养老,养老理财恰好击中了这群人的需求痛点。
从养老理财产品爆火的事件当中不难看出几个关键信息。首先养老难已经成为了社会现实,要不然国家也不会推出这些理财产品。其次人们的观念发生了变化,国家养老不现实。靠子女养老也很困难。最终还是得自己想办法,这反映了当代社会老人的生存焦虑。
相关文章
爱奇艺将于 11 月 21 日发布三季度
焦点分析|不确定性环伺,爱奇艺艰难寻找出路
2026-11-07
文|连然编|张信宇
北京时间11月17日晚间,爱奇艺公布了2021年第三季度财报。财报显示,爱奇艺本季度总营收达到人民币75.89亿元,较2020-
为什么很多人连经济学的常识几乎都
成为真正会理财的人,需要做到这三点!投资理财,以前是个生涩的概念,毕竟老百姓除了把钱存在银行里面,不知道哪里还能投资,怎么样理财。随着互联网的不断发展,大众理财意识慢慢提升,现
2026-11-07 
丰山集团子公司丰山全诺电池电解液
丰山集团,和丰山全诺,和太平洋证卷有什么关系丰山集团和丰山全诺和太平洋证卷是合作关系。根据相关资料查询丰山全诺是丰山集团与南通全诺共同成立的子公司,开展钠电池电解液
2026-11-06
苏宁环球称董事长因非本公司事项收
江特电机还有希望吗有希望,格隆汇2月11日丨江特电机(002176.SZ)涨4.4%,报20.15元,总市值343亿人民币。该公司在投资者互动平台表示,一条利用锂辉石制备碳酸锂年产能1.5万吨的生
2026-11-06-
娃哈哈持股日化公司注销,注销的原因
娃哈哈公司注销几个娃哈哈公司注销的具体数量未明确给出总数,但已知有数家被注销。
2026-11-06
目前公开信息中,并未直接说明娃哈哈公司注销的总数,不过明确提及了多家已被注销的公司。例 
中企澳弘电子拟在泰国投资新建生产
比亚迪在泰国建设东南亚首家电动汽车工厂,从商业角度如何解读此举?比亚迪在泰国设立了首家东南亚新能源汽车厂,国内的厂商也在逐渐将一些劳动力密集型的产业,就是组装相关的流水
2026-11-06
人保财险磐石支公司因三农保险营销
保险营销服务部和支公司的区别保险公司的支公司和营销部的区别主要是工作职能不一样,二者是上下级关系,营销服务部隶属于支公司,营销服务部主要就是做销售,支公司架构要全一些,有
2026-11-06-
哈啰出行在苏州成立新公司,该企业市
哈啰出行完成新一轮融资 融资金额约4亿美元哈啰出行或已完成新一轮融资,融资金额约为4亿美元。具体信息如下:融资金额:据消息人士透露,哈啰出行或已完成的新一轮融资,融资金额约
2026-11-05 
投资期货30万,目前赚了40万,该卖了还
可以把房子卖了还贷款吗?卖房还贷款的方式有哪些?现在很多朋友买房基本上都是通过贷款来实现的了,毕竟这样压力小,负担轻,基本上的家庭都能承担的了。不过我们贷款的时间基本上都
2026-11-05
中瓷电子称公司产品已批量应用于国
我想问一下集成电路目前的现状,希望有专业人士不吝赐教,大致介绍一下目前比较前沿的发展情况。目前我国人工智能、汽车电子、物联网、5G等现代科技行业的发展都离不开集成电路
2026-11-05