如何正确理解借贷记账法中“借”与“贷”?
怎么理解借贷记账法中的借和贷
借贷记账法中的借和贷分别表示
借贷记帐法的借、贷分别应怎么理解?
1'借”和“贷”是抽象的记账符号 借贷记账法是以“借”和“贷”作为记账符号,用以指明记账的增减方向、账户之间的对应关系和账户余额的性质等。而与这两个文字的字义及其在会计史上的最初含义无关,不可望文生义。“借”和“贷”是会计的专门术语,并已经成为通用的国际商业语言。 2."借”和“贷”所表示的增减含义 “借”和“贷”作为记账符号,都具有增加和减少的双重含义。“借”和“贷”何时为增加、何时为减少,必须结合账户的具体性质才能准确说明。资产类,费用类是“借”增“贷”减,负债类,所有者权益类,收入类是“借”减“贷”增。根据会计等式“资产+费用=负债+所有者权益+收入”可知,“借”和“贷”这两个记账符号如何理解借贷记账法中的“借”和“贷”?请求详细解释,最好有例子。
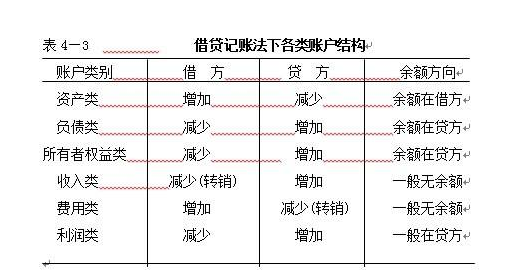
在借贷记账法里,借和贷只是记账符号。其含意:资产类和成本费用类科目“借”是表示增加,而“贷”表示减少;对于负债类和收入类、权益类科目,“借”表示减少,而“贷”表示增加。 如:把现金存入银行;现金减少银行存款增加分录 借:银行存款 银行存款增加记借方(资产类) 贷:库存现金 库存现金减少记贷方(资产类)会计中的借贷记账法中的借贷分别指的是什么? 怎么理解?
会计中借贷,只是一种单纯的记账符号,只表明记账的方向。所有账户的结构都是左方为借方,右方为贷方,但借方、贷方反映会计要素数量变化的增减性质则是不固定的。
1、在资产类账户中,它的借方记录资产的增加额,贷方记录资产的减少额。
2、负债及所有者权益类账户的结构与资产类账户正好相反,其贷方记录负债及所有者权益的增加额;借方记录负债及所有者权益的减少额,期末余额一般应在贷方。
3、成本类账户的结构与资产类账户的结构基本相同,账户的借方记录费用成本的增加额,账户的贷方记录费用成本转入抵销收益类账户(减少)的数额。
4、收益类账户的结构则与负债类账户和所有者权益类账户的结构基本相同,收入的增加额记入账户的贷方,收入转出(减少额)则应记入账户的借方。
扩展资料
第一,在运用借贷记账法记账时,对每项经济业务,既要记录一个(或几个)账户的借方,又必然要记录另一个(或几个)账户的贷方,即“有借必有贷”;账户借方记录的金额必然等于账户贷方的金额,即“借贷必相等”。
第二,所记录的账户可以是同类账户,也可以是不同类账户,但必须是两个记账方向,既不能都记入借方,也不能都记入贷方;
参考资料借贷记账法-百度百科
借贷记帐法中的借方和贷方怎么理解呀???
借贷记账法的账户基本结构分为左、右两方,左方称之为借方,右方称之为贷方。一般在账户借方记录的经济业务称之为“借记某账户”;在账户的贷方记录的经济业务称之为“贷记某账户”。 至于借方和贷方究竟哪一方用来记录金额的增加,哪一方用来记录金额的减少,则要根据账户的性质来决定,不同性质的账户,其结构是不同的。相关文章
印尼央行表示将继续敦促银行增加贷
目前印尼的经济怎么样?印度尼西亚的经济体制是什印尼经济以2005年的数据分析国民生产总值,服务业占了45.3%,其次是制造业(40.7%)和农业(14.0%)。但在国民就业结构中,农业则是印尼最
2026-10-14
如果按供求关系理解,金融业如果真的
金融业遭遇降薪潮,中信将怎么安排员工酬薪问题呢?金融业遭遇了一波减薪浪潮。中信目前没有统一的减薪安排。最近,四大银行极力否认大幅减薪的问题。此前曾宣布减薪的中信也正式
2026-10-14-
esg与金融到底有何关系?
esg在金融是什么意思ESG在金融里是个“德智体美劳全面发展”的投资/评估维度,简单说就是看企业在环境、社会、公司治理这三方面的表现,不再只盯着利润表算钱!
2026-10-13
一、ESG到底拆 
传统金融衍生品的类型有哪些?
金融衍生品有哪些一、金融衍生品包括下面这些:
2026-10-12
1.股权类产品的衍生工具。是指以股票或股票指数为基础工具的金融衍生工具,主要包括股票期货、股票期权、股票指数期货、股票指
10 月百城首二套房贷利率创新低,银
房贷利率下调,你会因此准备买房吗?房贷利率下调,央行邹澜:全国100多个城市的银行自主下调房贷利率,平均幅度在20个到60个基点不等对刚需的人来说,这是一个特别好的消息,但我已经有
2026-10-12
金融行业未来就业真的很难吗?名校也
普通一本院校金融学毕业就业难吗?普通一本院校金融学毕业就业也不能说难与不难,这要看自己的定位,如果是定位比较高,相对来说就难,如果是定位低,就业就容易的多,这样这可以锻炼自己
2026-10-12-
大二国贸专业分流 跨境电商,金融 哪
国贸和金融哪个就业好国贸和金融两个领域的就业前景都较好,但具体哪个更好需要结合个人兴趣、能力和市场需求综合判断。
2026-10-11
一、国贸领域的就业前景
国贸专业涉及的领域广泛,包括 -
东亚银行(中国)为绿色金融发展做出了
南洋商业银行和东亚银行哪个好东亚银行好。东亚银行于1918年在香港成立,一直致力为香港、中国内地,及世界其他主要市场的客户,提供全面的零售及商业银行服务。东亚银行是香港最
2026-10-10 -
山大金融全英班(国际化班)去向如何?
汕头大学医学全英班毕业去向医学全英班毕业后主要到省、市综合医院、高等医学院校附属医院工作。
2026-10-08
汕头大学医学全英班学生毕业后主要到省、市综合医院、高等医学院校附属医 
欧洲央行执委施纳贝尔称「 银行压
央行负责人谈当前金融市场波动,这场波动透露了哪些重要信息?央行负责人谈当前金融市场波动,这场波动透露了哪些重要信息?笔者经过整理相关信息,本次金融市场波动要透露出以下重要
2026-10-08