远洋集团公司债集体下挫,这会对企业带来哪些影响?
偿债能力下降对企业未来的经营会有怎样的影响?
影响正常的生产经营,降低企业的盈利能 力,严重时会影响未来的企业的生存。 企业的偿债能力是指企业对到期债务的偿还、变现、信用评估及应变风险的能力。偿债能力的强弱,体现了企业的财务状况,是企业发展状况的重要反映指标。全球海运费用“断崖式下跌”背后,对我国企业会有哪些影响?
增加海外订单量,商家可获得较为稳定的商品海运价格,减少运输成本,利润变高。
远距离运输中,海运占主要份额。各个国家商家接到海外订单后,为减少运输成本开支。通常,商家会选择集装箱作为运输工具。去年,中国各大港口集装箱运输量十分可观,进一步增加我国海运收入。
今年,情况急剧变化,集装箱运输和其他海运收费标准变低。反观中国各大港口,上海凭借港口优势,从而获得稳定的港口吞吐量。然而,上海到美国的海运运输成本暴跌。如此一来,运输成本持续上升,运输价格却下跌,势必会对海运工作人员造成影响。
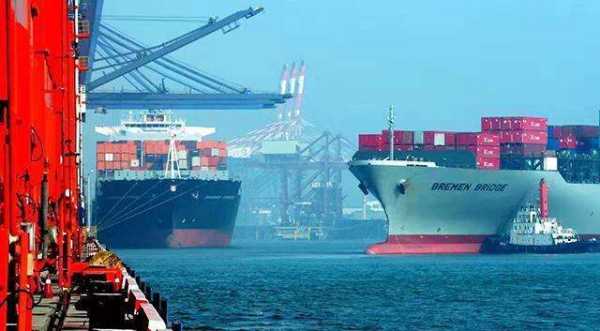
除海运行业之外,其它中国企业将会拥有更为良好的运输环境和运输成本
欧美国家中,轻工业公司十分少见,无法满足居民日常所需。因此,多个海外商家会根据节日气氛和居民需求,不断地与中国企业取得联系。
欧美最盛大的节日为圣诞节,但是商店中出售的大部分圣诞礼品来自义乌。义乌商家面对海外订单和价格骤降的海运费用,商家将进一步缩小海运运输成本。比如义乌商家出售的货品价格为十万人民币,海运价格未下跌前,运输成本为一万元。现如今,产品总价值保持不变,运输成本下跌40%,商家可以减少4000元海运运输费。
事实上,海洋运输产业迎来下跌后,却迟迟没有改变该行业发展颓势。各大港口的集装箱数量与往年相比,有所下降。更何况集装箱运输成本下降并不只发生在一个国家中,而是一种全球现象。一方面是因为全球贸易将多个国家通过贸易链联系到一起,另外一部分原因是部分国家通货膨胀,商品价格上升。居民消费力下降,产品出现滞销,进货频率和进货量下降。
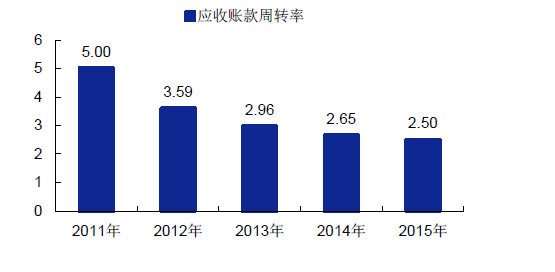
企业的应收账款周转率偏低,可能是由什么原因造成的,会给企业带来什么影响?
由这些原因造成:债务人拖欠时间长,资信度低,增大了发生坏账损失的风险;公司催收账款不力,使资产形成了呆账甚至坏账;公司奉行较紧的信用政策,付款条件过于苛刻。影响:营运资金过多呆滞在应收账款上,影响正常资金周转及偿债能力。
销售净收入=销售收入-销售退回。
赊销收入净额=销售收入-销售退回-现销收入。
一般情况下,应收账款周转率越高越好,周转率高,表明收账迅速,账龄较短;资产流动性强,短期偿债能力强;可以减少坏账损失等。
定义:指定的分析期间内应收账款转为现金的平均次数。
公式:应收账款周转率=赊销收入净额/[(期初应收账款+期末应收账款)/2]。
扩展资料
根据应收账款的周转过程,赊销形成应收账款(记“应收账款”科目借方),收回现金形成应收账款周转额又使应收账款减少(记“应收账款”科目贷方),那么应收账款累计贷方发生额可以说是非常准确的应收账款周转额了,所以应收账款周转率的分子应为年度(一定时期)应收账款累计贷方发生额。
考虑到取数的方便,可作相应的变通处理。由“期初余额+本期借方发生额-本期贷方发生额=期末余额”等式可推出:
应收账款(含应收票据)回收额=本期贷方发生额=期初余额+本期借方发生额-期末余额。
其中:应收账款(含坏账准备)期初余额和期末余额可取值于资产负债表及资产减值准备明细表;应收账款本期借方发生额即本期赊销额在报表中不能取得,但可仿照《细则》的处理以主营业务收入净额代之,这样便可取值于利润及利润分配表。
因此,应收账款周转率公式应改进为:应收账款周转率=应收账款回收额÷应收账款平均余额。其中:应收账款回收额=应收账款期初余额+主营业务收入净额-应收账款期末余额。应收账款平均余额的计算同《细则》,应收账款含应收票据及坏账准备。
参考资料来源:百度百科-应收账款周转率
2017年资金链断裂企业,企业资金链断裂会有怎样的后果?
企业作为经济活动的载体,以获取利润最大化为目的,但往往企业发展到一定规模时,企业就会陷入一种怪圈:就是效率下降,资金周转减速,严重影响企业正常运行。如某个企业的资金紧张,无法维持公司的健康运转了经营不善,连续亏损就会使公司资金紧张·经营不善,同时也让银行、股东们对公司失去信心,公司将难以得到资金支持,进一步加强了资金紧张程度。再或者把自己很多资产都拿去上新项目,而新项目却没有像预期的那样高收益,而银行还款时间又到了,而这个时候又借不到钱了,就叫资金链断了,银行就会拍卖抵押资产,公司也面临倒闭。所形成的即为资金链断裂。
资金链断裂会对企业造成影响会比较大,轻则是员工工资无法按时支付,重则是企业停产、企业无法维持正常运作,银行就会拍卖抵押资产,最终造成企业破产或倒闭。
资金链断裂危机的五大原因:
1、营运资金不足
2、账期风险
3、流动负债难以归还导致的流动性枯竭
4、对外担保贷款给自己企业造成被动
5、投资失误
这些都是可能压死企业“骆驼”的主要“稻草”。
如何防范资金链断裂?
1、谨慎担保
2、谨慎扩产
3、现金为王
4、赊账有度
对政府来说,主要是为企业减轻税费等负担,提供必要的资金支持;对企业来说,主要是通过加强管理、降低成本、提高投资效率、推进产品转型升级等途径寻找出路。
企业的应收账款周转率偏低,可能是由什么原因造成的,会给企业带来什么影响?
1、赊销的比例增大,有时候为了扩大销售,企业会允许客户分期付款或者延期付款,这都会造成应收账款周转率的下降;
2、客户故意拖延付款,有的客户会找出种种借口推迟付款日期,导致本该在当期收回的款项被迫延期,这样应收账款周转率也会下降;
3、客户出现财政上的问题,出现无力支付货款的现象,导致应收账款不能如期收回,周转率下降;
4、企业内部控制不严格,大部分企业为了调动销售人员的积极性,往往实行职工工资总额与经济效益浮动挂钩的工资形式,而忽略了产生坏账的可能性,未将应收账款纳入考核体系。
应收账款周转率(次)是指企业一定时期的主营业务收入与应收账款平均余额的比值,意味着企业的应收账款在一定时期内(通常为1年)周转的次数。应收账款周转率是反映企业应收账款运用效率的指标。应收账款周转天数(或称为应收账款收现天数)是用时间表示应收账款周转速度或周期,表示企业从取得应收账款的权利到收回款项所需要的时间。应收账款周转天数与应收账款周转率的关系是,用期间天数(通常为1年,按360天计)除以应收账款周转率。
一 般而言,应收账款周转次数越高,说明平均收账期越短,应收账款收回越快,但不是越快越好。与之相对应,应收账款周转天数则是越短越好。如果公司实际收回账款的天数越过了公司规定的应收账款天数,则说明债务人拖欠时间长,资信度低,增大了发生坏账损失的风险。
相关文章
超媒体控股称完成收购现代数码控股
股票回购的动机是什么?此举会对上市公司造成哪些方面的影响?回购的含义是什么?央行回购和上市公司回购有什么不同呢?回购对股价有积极作用还是无作用?相信很多小伙伴都迫切想知道
2026-09-21-
在财务上最无知的表现是什么样的?
财务管理的意识相对薄弱是怎么表现的(一) 企业中财务管理基础薄弱。目前,很多企业内部领导班子财务管理意识薄弱,不是通过健全的公司规章制度、会计规范、开源节流等措施而是
2026-09-21 
特斯拉自 2023 年 1 月以来已五次
一年内连降价五次,特斯拉究竟想干什么?日前,特斯拉官方对外宣布,国内在售的三款纯电动车型将执行新一轮价格调整政策。此次调价并非简单的「降价」,其中Model 3的最大降幅达到了3
2026-09-21
哪个网站能提供SaaS类企业应用购买
国内有哪些常用的SAAS服务平台?1、1m筑造EDM1m筑造EDM是以项目为核心的深度定制的SaaS ERP软件,可以对项目进行的全过程进行精准的监控,其中就包含项目成本管理。适用行业:建筑
2026-09-21-
锦鸡股份称公司不存在产能出清的问
如何分析公司的基本状况?任何企业的经营活动,都是在市场中进行的,而市场又受国家的政治、经济、技术、社会文化的限定与影响。所以,企业从事生产经营活动,必须从环境的研究与分析
2026-09-21 -
昊海生物科技注销 329.65 万股已回
当公司从市场上购入本公司股票时,股价会怎样变动上市公司积极回购 历史显示回购后多数股价下跌
2026-09-20
2012-11-10
A股二十多年的发展史上,进行过回购的上市公司仅有十余家,在大多数 
绿茵生态表示公司在林业碳汇方面已
如何让企业可持续发展一、要把握市场,积极进取,拓展经营,统筹兼顾。全面了解经营运作意义后,要执着于目标,以高明而智慧的手段去把握、占领市场。要靠信誉求生存、求发展,企业的美
2026-09-20
香港铜锣湾都有哪些企业?
香港阿里巴巴公司地址铜锣湾勿地臣街。根据查询天眼查显示,阿里巴巴集团公司总部地址为:中国香港铜锣湾勿地臣街1号时代广场1座26楼。阿里巴巴集团控股有限公司(AlibabaGroupHo
2026-09-19
英国二手奢侈品牌运动鞋交易平台「
耐克品牌的发展史1963年,俄勒冈大学毕业生比尔·鲍尔曼和校友菲尔·奈特共同创立了一家名为"蓝带体育用品公司"(Blue Ribbon Sports)的公司,主营体育用品。1972年,蓝带公司更名
2026-09-19
宏中药业 IPO 申请已受理,该企业未
医药行业的发展前景怎么样啊?行业主要上市公司:目前国内生物医药行业的上市公司主要有天坛生物(600161)、华兰生物(002007)、智飞生物(300122)、康泰生物(300601)、沃森生物(3
2026-09-19