多家银行加入降息行列,专家表示多元配置资产,你对此有何看法?
多家大行下调普通定期存款利率,未来银行“降息”会成为趋势吗?
对于未来的银行,降低利息会是大概率的趋势。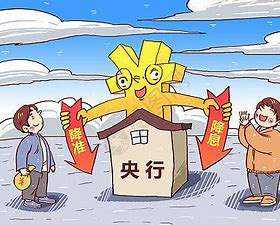
首先,由于新冠疫情等因素影响,国内经济增长乏力,降低利息能够有效刺激经济增长。对于银行利息来说,降低利息意味着企业在进行借款融资的费用会大大降低,因为利息降低意味着借钱所需要支付的利息费用会减少。那么,对于企业来说,他们会更加乐意去借钱来进行投资,那么企业投资会带动社会经济发展。与此同时,降低利息意味着普通民众把存款存入银行能够得到的利息收入会降低,那么居民在这样的情况之下就会把钱用到别的地方,而不会只把钱放在银行当中,因此就会增加居民投资。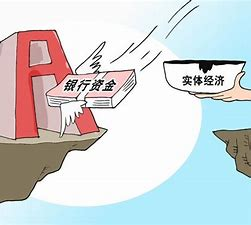
其次,降息是宏观调控经济的重要手段。因为对于利息来说,能够直接影响到企业的成本以及每个人的切身利益。尤其是对于有住房贷款的人来说,他们能够切身感受到降低利息能够给他们节约不少的成本。同时,降低利息对于刺激消费也会产生一定的作用,因为利息低,所以不能够把钱全部存起来,那么居民在进行决策的时候往往会增加当期消费。
最后,降息也有利于股市发展,当前股市上涨压力较大。随着世界局势的不断发展,我国的A股最近也是出现了不同程度的下跌,而且甚至跌破2900点,这对于普通投资者来说也是一个不小的打击。如果,国家能够出台相应的降息政策,那么对于股市来说,就会有更多的资金流入到股市当中去,那么就会自然的推动股价的上升,我们国家的A股市场也就不会一直向下,还是会进行一定的反弹。因此,降低利息对于股市来说也是一个利好消息,也能带动我国股市发展。
银行降息意味着什么?
一般情况下,银行降息意味: 1、银行的存款利息降低,贷款的利息也降低,增加了社会资金的流动性,可能有利于资金流向市场; 2、人们手中的钱开始变多,可能有利于股市、消费行业、服务行业的增长及楼市的回暖。央行降准降息意味着什么?有何影响
1、去银行存钱,利息变少了。 此次央行降息,1年期的存款基准利率下调0.25个百分点至1.75%,意味我们以后去银行存款,利息会减少,比如:50万元存银行1年定期,利息就整整少了1250元(50万*0.25%)。 2、商业贷款和公积金贷款利率均下降,房贷压力小了。 一般来说,公积金贷款和商业房产的贷款,还款利率是跟央行的基准利率挂钩的,因此,此番基准利率的降低对于一些想要买房的个人和家庭来说,房贷压力变小了,比如买房时商业贷款100万,贷款期限30年,利用等额本息还款法,降息后每月月供减少260元左右,总利息共减少了9万元左右。 3、生活消费更加活跃。 降息,意味着利息可能减少,使银行的存款流降息有什么作用和影响
首先,单次降息的利好作用有限。房贷一般都是5年期以上,而这次央行调降LPR利率,五年期以上的LPR报价为4.65%,比前值4.75%降低了0.1%,还不及一年期LPR下降的要快。如果靠每月减少月供几十元,来剌激房地产市场,显然是不够的。要想刺激房地产市场还要加大调降LPR利息的力度。
再者,短期内无法享受到新利率的优惠。就算央行降了LPR,也对购房者影响不大。
拓展资料:
降息的深远影响:
第一,存款影响:去银行存钱,利息变少了
此次央行降息,1年期的存款基准利率由调整前的2.5%降为2.25%,意味我们以后去银行存款,利息会减少。比如100万元存银行1年定期,利息就整整少了2500元。
同时,存款利率浮动上限由基准利率的1.3倍扩大到了1.5倍,存钱可以“货比三家”,选择利率更高的银行来打理自身的财富。
第二,消费影响:生活消费更加活跃
降息,意味着利息可能减少,使银行的存款流转到消费和投资方面。单从消费方面来看,国家统计局曾对中国消费者信心的调查显示,2014年10月城市和农村消费者信心指数分别为102.0和106.9。通过此次降息会促进消费,预计消费者信心指数在未来会有所上升,这也有利经济总体向上发展。
第三,楼市影响:商业贷款和公积金贷款利率均下降房贷压力小了
个人住房公积金5年以上贷款利率由调整前的4%降为3.75%,商业贷款基准利率也由调整前的5.9%下调为5.65%。这对于一些想要买房的个人和家庭来说,房贷压力变小了。
第四,股市影响:多行业受益明显最利好地产股
专家表示,长期来看,货币价格下降使得企业运营成本降低,也使得股市融资成本降低,这都会刺激更多资金向股市流动。降息最大利好的板块可能是房地产板块。降息不但会促进购房者购房,也会降低企业运营成本。
去年11月22日宣布降息,之后股市第一个交易日上证综指上涨1.85;今年2月28日央行再度降级,之后股市第一个交易日上证综指上涨0.79%。
第五,理财影响:百姓理财会有更多选择
央行降息直接影响到投资产品,利好较大的主要有房地产、水泥建材钢铁等资产负债率较高或资金流动性压力较大的行业;其次对股市和债券市场也利好。
银行下调存款利率,会给百姓带来哪些影响?
银行下调存款利率,对于百姓的影响是有利有弊的。有利的影响是款端利率下降之后,通常银行对应的贷款端利率也会有一定的下降,所应付的利息也会相应地减少。有弊的直接影响则是导致百姓的存款收益减少。
近期在监管引导下,多家股份行调降中长期大额存单利率,最低有银行调降至2.9%,还有更多中小银行或将跟进。
目前,建行、工行、中行2年期、3年期普通定期存款利率普遍下调10个基点。其中,三家银行的2年期定期存款利率均下调至2.5%。工行、建行3年期定期存款利率下调至3.15%;中行起存金额在2万元以上的3年期定期存款利率下调至3.15%,2万元以下下调至3.05%。此外,农行虽然暂未调整普通定期存款利率,但该行利率保持同业较低水平,2年期存款利率为2.25%,3年期为2.75%。
综合银行下调存款利率的举措,会对百姓带来以下影响:
一、下调存款利率会直接导致百姓存款收益的下降,进而寻找其他投资渠道或者增加消费
以工行3年期的大额存单为例,如果是存款十万元,原先的年利率是3.25%,年化收益为3250元。现在利率下调10个基点后年利率是3.15%,年化收益为3150元,也就是收益少了100元。虽然金额不是很多,但是还是直接导致老百姓的存款收益的下降。
而对于想要通过存款实现收益的百姓,可能会选择其他的差不多安全的投资渠道,比如国债、长期利率稳定的保险产品等等。
除此之外,因为存款利率下调也有可能进一步刺激百姓的消费,钱存在银行的收益变低,他们可能会选择消费或者投资。
二、下调存款利率可能会带动融资成本下降,百姓申请贷款所应付的贷款利息也会相应地减少
对百姓来说,银行下调存款利率的连带效应并不完全都是坏事。在存款端利率下降之后,通常银行对应的贷款端利率也会有一定的下降,百姓去银行申请贷款,比如经营性贷款、消费性贷款、住房贷款等,所应付的利息也会相应地减少。
尽管存款利率下调,但是在今年股市调整、银行理财不保本的前提下,尽管存款收益缩水,但是银行储蓄存款还是最安全、最有保障的选择。
相关文章
-
俄罗斯如何根据自己的经济体系和国
为什么俄罗斯不怕美国和欧洲的制裁?因为制裁就只能制裁一点点俄罗斯不怕美国和欧洲制裁的核心原因在于制裁的实际效果有限,且俄罗斯通过长期准备和自身优势构建了较强的抗制裁
2026-10-27 -
美联储 5 月加息 25 个基点的概率
美联储加息25个基点对中国的影响有哪些你好,有这些1、美联储加息25个基点,会造成各商业银行对央行的借贷成本提高。人民币贬值压力会有所上升,债券市场牛市不可持续。2、美联储
2026-10-27 
多家险企陆续上新保险产品弥补销售
保险行业的发展现状和未来趋势是怎样的?引言:现如今,越来越多人都希望自己在生活中能有所保障,而这也进一步促进人们对保险追求,用买保险来让自己生活有所保障。正是因为大多数
2026-10-27-
说一下银行内部人知道的,客户却不知
银行柜员在客户不知道的情况下把错误业务冲正并按正确的办理属于违法吗?这个要分情况的,假如汇款人,为了节省手续费,认可这笔交易,签字确认冲账的情况下,重新做一笔汇款。对其并无
2026-10-27 -
公司金融问题,求解?
公司金融学 题目求解....对高风险项目,应该要求更高的收益率,若对这些项目仍然用同样的资本成本进行估值,就会导致这些项目的折现系数较小,从而导致净现值偏大。 所以,会高估高风
2026-10-27 
10 月 12 日三大指数集体高开,汇金
A股三大指数集体高开,如何评价近期的市场表现?美国虽单日新增13万,但从昨天美股的走势看,并没形成恐慌,这应该是一次集中性检查确诊,还要看明天的数据具体是多少。欧洲三傻昨日均
2026-10-26-
日本央行行长植田和男称通胀快速放
人民币突然猛拉700点!连续收复四道关口……9月11日,全国外汇市场自律机制专题会议在北京召开,强调金融管理部门有能力、有信心、有条件保持人民币汇率基本稳定。会议明确表示,将
2026-10-26 
英国 3 月政府收支短差 188.86017
英国政府宣布减税等经济刺激措施,这一政策可能对英国经济带来哪些影响?英国政府的这一项政策将会导致英国经济陷入衰退的局面,同时还会导致英国出现严重的通胀现象,除此之外,还会
2026-10-26-
国内服务金融行业的比较好的培训机
国内做得比较好的银行培训机构有哪些啊?有很多啊,商学院类的,像复旦大学管理学院、中欧商学院、长江商学院等;各种金融培训机构,像TBSEO、北京立金、课观银行帮等。
2026-10-24
培训机构,以提 
江苏经济这么好,为什么一些大型对外
为什么国际会议都喜欢扎堆到中国开为什么国际会议都喜欢扎堆到中国开? 2011年2月13日,中国财政部、外交部联合发出《关于严格控制在华举办国际会议的通知》。通知要求:要严格控
2026-10-24