有哪些使得近期货币基金、银行活期理财收益率小幅攀升的原因?
光大保德信机智姐说的,影响货币基金收益率的因素主要有哪些?
光大保德信的机智姐觉得,影响货币基金收益率的因素主要有三点。 一是政策风险,近几年监管层陆续发布了很多涉及货币基金的监管办法,对货基的规模和收益有一定的影响。 二是利率风险,利率就是你借钱的成本。货币基金主要是将从公众募集来的钱,再借给银行等机构,从中赚钱。如果借钱成本低,那么货币基金的收益率自然就要受到影响。 三是巨额赎回风险,对于机构占比比较高的货币基金,机构资金对于市场利率较为敏感,申购、赎回操作比较频繁,而资金量较大,可能会触发大额赎回。而这时如果市场行情不好,基金公司为了应对赎回,不得不抛售未到期的债券变现,从而导致收益下降或者亏损。货币基金收益率下降的原因有哪些
近年来,货币基金的收益率不断下降。货币基金刚开始盛行的时候其收益率甚至都达到了3%、4%,远远超过了银行存款带来的利息收益。而随着市场变化,货币基金的收益率不断下降,甚至下跌至了0.8%、0.9%。那么货币基金收益率下降的原因有哪些?一起来了解一下。
货币基金收益率下降的原因有哪些?
【1】货币基金新规中明确表示了除了银行之外的其他机构或个人是不能作为垫资方的,这样也就意味着货币基金的垫资来源的减少。货币基金在运作的过程中就会需要预留更多的现金来应对日常的基金赎回,预留的现金越多,用来投资的资金就会减少,这样一来货币基金的整体收益也就下降了。
【2】货币市场利率下行导致的货币基金收益率下降。货币基金主要投资范围是流动性良好的短期货币工具,包括了国债、银行存款、央行票据等等,货币市场的利率下行意味着投资标的的收益下降了,自然就会导致货币基金的收益率下降。
【3】银行贷款利率下滑也是会导致货币基金收益率下降的。货币基金收益跟银行借钱利率紧密相连,银行间借钱利率的变动主要又是受宏观经济环境的影响和货币政策调控。
总之,造成货币基金收益率下降的原因是比较多的。尽管货币基金收益率下降了,在投资市场仍然是不少用户的投资首选。货币基金仍然是占有投资的重要地位,毕竟相比于其他的投资产品来说,货币基金的风险相对较小,并且资金的灵活性还是不错的。
各大银行纷纷调低定期利率,为什么定期利率再次下调?
我们都能明确感受到,经济高速发展的阶段早过去了,而且还是一个逆全球化的趋势,外部的环境也很差。
已经没有人提通胀了,反而都在担心通缩。
所以这一次次的降息,主要是为了让经济不陷入通缩,把钱倒逼到实体经济上来。
一、支持实体经济
从整个大的趋势来看,随着经济增速的放缓,低利率是必然趋势。因为利率水平高低与经济发展速度密切相关,在全球经济发展放缓的大环境下,各种投资回报也随之降低,带动利率水平的下行。
随着一国经济发展越来越大,蛋糕越做越大,增速就会越来越低,就像开车一样,刚开始加速很快,越到后面加速度会越来越慢,因为速度已经足够高了。经济发展也是这样,GDP越来越大,那么GDP的增速会越来越低。
从前我们是两位数增长,后来变成了8%,今年的目标是5%,这也确实证明了GDP增速会越来越慢。
于是就会带来一个问题,钱越来越来越难赚,有钱的人和有钱的企业越来越不想借钱生产,就像现在一样,很多人去存款而不去借款,甚至要提前还贷。
利率,是银行向老百姓借钱的成本,存款利率降低后,银行能以更低的成本拿到钱,就可以更好地扶持发展中小企业、恢复实体经济。
那么为了刺激经济发展,必须降低贷款利率,借钱生产的成本低了,企业才会有意愿去发展生产。
二、刺激居民消费
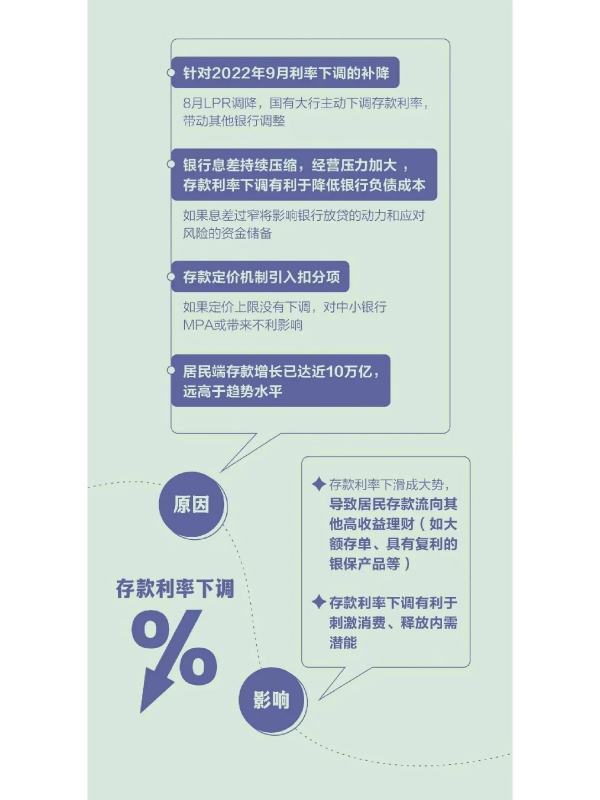
作为一个储蓄大国,大家都喜欢存钱,尤其疫情期间,我国的储蓄金额连续三个月突破43万亿元左右,成为全球储蓄金额最多的国家。这对个人没啥大问题,可问题是,都捂着钱包,消费意愿就降低了,作为推动经济增长的三大动力之一,没有足够消费作为支撑,经济发展就会不乐观。
那怎么办呢?降息!
所以许多政策都在说,促消费、促投资,不仅发消费券,也会同通过调整存款利率来调节大家的存款意愿,鼓励大家消费,消费好了整个经济才会上去。
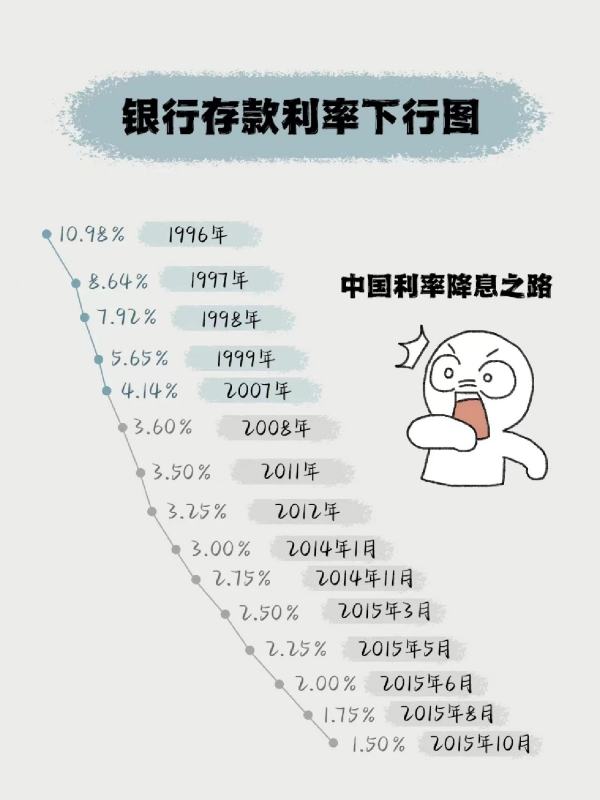
降低存款利率,会让存款意愿下降,把钱取出来用于消费;更重要的是,资金成本降低了,实体企业就能以更低的成本拿到钱,经济就会重新焕发活力。
银行降息后市场上的热钱增加,拉动内需,必然会导致工作岗位增加,所以银行低利息,对于老百姓来说并非坏事。有些发达国家银行存钱的利息大部分时间都非常低,有一些甚至出现负利率,如日本,同样的10万存进银行,一年后只能取出来9万9千9百元,不仅没有利息还要倒给银行钱,这就是负利率。
货币基金收益率与哪些因素有关?货币基金什么时候买最划算?
货币基金的收益率已跌至最低点。例如,曾担任国家财富管理人的余额宝接近历史新低。此外,90%以上货币基金的回报率低于2%。但为什么货币基金的规模在增长,而回报率却在下降?为什么许多人仍然购买回报率下降的货币基金?对货币基金有一定了解的人应该知道,货币基金最重要的特点是高安全性和良好的流动性。
在安全性方面,虽然货币基金不是资本担保产品,但它并不比资本担保产品差多少,因为货币基金是一种低风险的财务管理,其投资方向和收益计算方法决定了它很难遭受损失。所以,很多人买MONEY基金,基本上看不是它的收入,而是安全性高。毕竟,在许多人看来,安全比利润更重要。这是货币基金收益率下降的主要原因之一,但买家仍然强劲。
因为当货币基金收益率下降时,其他高收益投资理财产品也会受到影响。股市下跌多于上涨,盈利效果不佳。大多数与股票相关的基金也表现出惨淡的回报率,而房地产投资由于房价没有上涨而陷入低迷。在这样的背景下,投资理财的主题自然会从追求高回报转向追求资本安全,货币基金是一种安全可靠的财务管理。
然而,货币基金并不是唯一的高安全性金融产品,也不是最高安全性的金融产品。为什么人们不购买货币基金,而不是其他更安全的金融产品?首先,货币基金不是唯一受欢迎且安全性高的财富管理产品,也不一定是最受欢迎的。例如,银行存款利率也上升了,尽管也下降了。许多银行的CDS利率已经下降,但仍很难找到。美国国债的收益率也已降至冰点,但无论发行多少,都可以出售,有些人无法购买。
银行理财收益率下降原因有哪些
近期银行理财的收益率正呈下降的趋势,很多购买银行理财的投资者都深有体会,以前银行理财还能保持6%的收益率,现在4%左右的产品都所剩不多,那么银行理财收益率下降原因有哪些呢?
银行理财收益率下降原因有哪些?
1.货币政策影响。疫情后的货币宽松政策促使市场利率走低,而大部分银行理财的投资对象都是一些固收类资产,比如国债、存款、企业债、央票等等,其收益的高低也跟这些固收类资产的利息有关。而这些固收类资产的利息,都是市场利率的组成部分,市场利率下降,利息也会相应减少。而固收类资产利息的减少也就导致银行理财收益率的下降。
2.银行理财转型后遇到问题。现在的银行理财已经转型成为净值型产品了,作为净值型产品,其收益的高低就完全取决于净值的涨跌情况。而净值涨跌的情况主要跟两个因素有关,一个是管理人的管理能力,另一个就是市场行情的好坏。或许是因为银行理财转型之后,银行理财的管理人还没适应这种管理方式,又或许是转型后遇到不好的市场行情,所以才令银行理财收益率下降。
3.行业在刷新。资管新规后银行理财产品持续整改,一些具有错配特征的高息产品在监管重压之下逐步淡出市场。
现在银行理财都是不承诺保本的,大家在选择之前要先评估自己的风险承受能力,选择和自己风险承受能力相匹配的理财产品,以上就是全部内容了,希望对你有所帮助。
相关文章
首都在线称将携手天阳科技在金融行
人工智能未来的发展前景怎么样人工智能专业未来发展前景很好。人工智能就业机会很多,发展前景很好。随着5G时代的到来,智能技术在社会各个领域的应用进一步扩大,人工智能发展迅
2026-09-19-
伦敦大学学院的金融本科毕业硕士往
刚毕业的金融学硕士职业规划有哪几条路可走金融学毕业生毕业后,本行工作无非三个,银行,证券,保险以及相关的衍生交叉行业。银行:此工作相对比较好,福利待遇好,温度。但是压力也大。
2026-09-18 -
财跃 F1 金融大模型面市,该大模型有
(转载)首个金融领域推理大模型Fin-R1,仅7B参数,逼近DeepSeek满血版效果Fin-R1 是上海财经大学张立文教授团队联合财跃星辰推出的首个金融领域推理大模型,以 7B 参数规模在金融推
2026-09-18 
县级金融办会因此次机构改革转为行
地方金融管理局是什么单位地方金融局是负责促进当地金融发展、金融服务和金融市场建设工作的政府直属机构,不是金融机构。
2026-09-18
1、概念:县区金融办,是指县区政府金融服务办公室。金-
委托方式在金融领域有哪些?
委托的适用场景有哪些?委托在实际操作中有哪些注意事项?委托的适用场景主要包括金融投资领域中投资者因自身条件限制或特定需求而寻求专业管理的情况,实际操作中需重点关注受托
2026-09-17 
思特奇称公司人工智能相关应用,已经
思特奇未来发展前景?思特奇投资价值高吗?思特奇公告,是利空还是利好?伴随着即将进行全面推广的5G时代,人工智能、物联网、大数据等新兴产业正在加速发展,这也为支撑数字产业运行的
2026-09-17
加密货币量化策略从想法到上线的基
货币政策的工具有哪些?其作用原理又是怎样的?货币政策指政府、中央银行和其他有关部门所有有关货币方面的规定和采取的影响金融变量的一切措施。运用货币政策所采取的主要工具
2026-09-16
招商银行在金融科技方面有哪些创新
招商银行的卓越业绩是什么盈利能力、技术创新等。
2026-09-16
盈利能力:根据同花顺财经平台得知。招商银行在招商银行盈利能力方面表现突出,净利润持续增长的主要原因是其商业模式、运营
国金证券给予天坛生物买入评级,从商
全球最大对冲基金持续加码中国资产,从商业的角度如何解读此举?《前不久全球最大对冲基金——桥水基金发布了一份的内部报告,标题很直白,叫做“向中国资产的转向正开始”,核心观点
2026-09-15
印度支付宝 Paytm 推出支付音箱,同
印度的支付宝Paytm, 阿里巴巴投对了当我们讨论印度的时候,除了人口,我们还会讨论些什么? 今天开始,你必须知道印度有个移动支付App——Paytm,被人们冠以”印度支付宝”之名。这
2026-09-14