中创新航企业的发展模式是怎样的?
航天发展怎么样?
行业主要上市公司:航天科技(000901)、中天火箭(003009)、中国卫星(600118)、中海达(300177)、盟升电子(688311)等。
本文核心数据:中国航天行业市场规模;中国航天行业市场份额;中国卫星发射数量;中国运载货架类型数量
产业概况
1、定义
航天装备制造特指运载火箭及空间运载器、卫星、飞船、空间站、深空探测器、导弹武器以及相关地面保障设备等产品的制造。航天装备作为主要在地面建造但在空间环境中运行的一类特殊产品,具有如下特点:
2、产业链剖析:行业应用领域十分广泛
中国航天行业上游主要分为原材料、电子元器件和配套服务,其中原材料分为新型复合材料、金属合金材料、化学动力推进材料等。中游为航天装备制造,目前中国航天装备制造主要企业为“国家队”,企业规模普遍较大。行业下游应用领域广泛,主要为电子通信、移动定位、科学观测等领域,其中电子通信领域是数字经济的发展基础,应用领域十分广泛。
产业发展历程:行业处于全方位蓬勃发展阶段
中国航天事业始于1956年钱学森的《建立我国国防航空工业意见书》。时至今日,经过66年发展,中国航天事业立于世界之巅,“我们的征途是星辰大海”,航天行业目前处于全方位蓬勃发展阶段。
产业发展现状
1、行业整体情况:航天发展进入“快车道”,规模近150亿元
2016年以来,中国航天进入创新发展“快车道”,空间基础设施建设稳步推进,北斗全球卫星导航系统建成开通,高分辨率对地观测系统基本建成,卫星通信广播服务能力稳步增强,探月工程“三步走”圆满收官,中国空间站建设全面开启,“天问一号”实现从地月系到行星际探测的跨越,取得了举世瞩目的辉煌成就。
总体来看,中国航天行业布局主要可以分为三大部分,即各种类型绕地卫星制造、航空运载火箭制造、其他在天设备研发制造等三大类。
根据Ifind统计数据,2016-2021年中国航天科技市场规模呈现波动上升趋势,2021年中国航天市场规模近150亿元,行业或迎来较好发展。
2、细分市场一:卫星制造
——遥感卫星发射数量最多
我国卫星制造主要依赖国家队,研制周期长、生产成本高。从2021年我国卫星成功发射情况统计表来看,目前我国卫星总装主要由国家队完成,其中2021年中国遥感卫星发射数量最多,超60颗。
——三大类型卫星功能融合优势明显
国内外对卫星通信导航遥感融合展开了研究,相关项目正在推进当中,通信、导航、遥感功能的融合可以大幅满足市场对于卫星体系的需求,具有较强的比较优势,相关优势分析情况如下:
3、细分市场二:运载火箭制造
——长征系列是运载火箭发射任务主要承担者
2016年以来,截至2021年12月,共完成207次发射任务,其中长征系列运载火箭发射共完成183次,总发射次数突破400次。
——中国在役火箭类型有16种
中国运载火箭类型主要有26种细分类型,其中有7种类型火箭已光荣退役,目前在役火箭类型主要有16种,详细占比情况如下:
注:截至2022年8月。
4、细分市场三:其他航天装备制造
——深空探测:主要为探月工程和行星探测工程
中国深空探测主要可以分为探月任务和行星探测任务。1991年,我国航天专家提出开展月球探测工程。2016年1月11日,中国行星探测工程(英语:Planetary
Exploration of China ,缩写:PEC)正式立项,定名“天问”。
中国探月工程规划为“绕、落、回”三期。探月工程一期的任务是实现环绕月球探测。探月工程二期的任务是实现月面软着陆和自动巡视勘察。探月工程三期的任务是实现无人采样返回,于2011年立项。
我国首次火星探测任务于2016年正式批复立项,计划通过一次任务实现火星环绕、着陆和巡视,对火星进行全球性、综合性的环绕探测,在火星表面开展区域巡视探测。天问一号探测器由环绕器和着陆巡视器组成,着陆巡视器包括“祝融号”火星车及进入舱。
——空间站建设:全球第三座大型在轨空间实验平台
天宫空间站(又名中国空间站)是中国从2021年开始建设的一个模块化空间站系统,为人类自1986年的和平号空间站及1998年的国际空间站后所建造的第三座大型在轨空间实验平台。基本构型由天和核心舱、问天实验舱和梦天实验舱三个舱段组成。
5、新兴市场:商业航天行业发展仍旧处在摸索阶段
我国航天装备制造主要采用研制与批量生产混合共线的模式,其批量生产能力不强。在研制和批量生产模式发生冲突时,批量生产能力易受到影响,这也是中国商业航天发展仍旧处于摸索阶段的主要原因。
产业竞争格局
1、区域竞争:北京市为行业主要企业所在地
中国航天行业生产企业数量相对较少,企业注册资本规模相对较大,其中上市公司和央国企为主要生产企业。中国航天行业产业链中存在的上市公司主要分部在北京地区,详细分布如下:
2、企业竞争:中国卫星占比最大
中国航天装备生产企业以国家企业为主,其中中国卫星是国家航天卫星生产主要企业,2021年在中国市场份额占比达到近50%。
产业发展前景及发展趋势
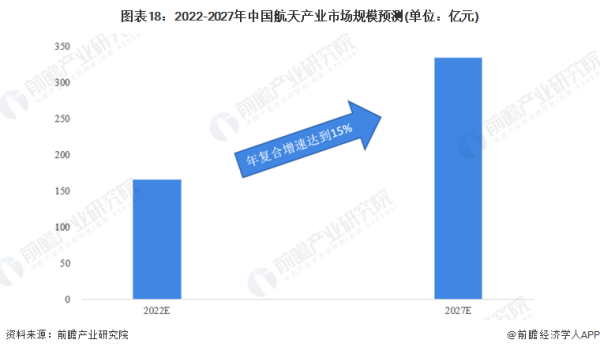
发展前景:2027年市场规模或会超300亿元
目前,航天行业主要生产制造主体为“国家队”,行业发展仍旧主要受国家管控。但国务院发布的《2021中国的航天白皮书》提出,研究制定商业航天发展指导意见,促进商业航天快速发展。2022年7月6日,海南商业航天发射场项目开工仪式在海南文昌举行。这是我国首个开工建设的商业航天发射场。从设施建设和国家导向来看,未来商业航天或将成为行业增长“新引擎”,推动中国航天进一步发展进步。
基于此,前瞻预测2027年中国航天行业市场规模或会超300亿元,2022-2027年年复合增速或达到15%。
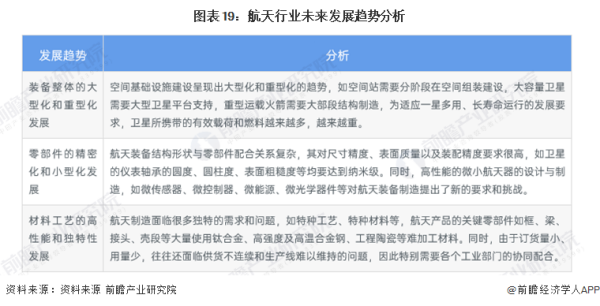
发展趋势:装备重型化、零部件精密化、材料工艺精细化
航天行业未来发展的主要趋势有装备整体的大型化和重型化发展、零部件的精密化和小型化发展和材料工艺的高性能和独特性发展,详细分析情况如下:
更多本行业研究分析详见前瞻产业研究院《中国商业航天行业市场前瞻与投资战略规划分析报告》。
中创新航真的很坑吗
中创新航不坑,中创新航是国企。
中创新航是全球领先的新能源科技企业,致力于成为能源价值创造者,构建全方位能源运营体系,为以动力及储能为代表的新能源全场景应用市场提供完善的产品解决方案和全生命周期管理。
公司拥有持续领先的技术创新能力,依托国家认定企业技术中心、博士后科研工作站等科研平台,在材料技术创新、结构技术创新、制造技术创新和生态健康发展创新上不断发力,打造具有全球影响力的新能源科技创新平台。公司持续打造硬核产品力,服务市场,成就客户,与生态伙伴实现共创共赢。
目前,公司已建立江苏、福建、四川、湖北、安徽、广东等多个产业基地,完成全方位国内产业布局,同时已设立欧洲产业基地,大力拓展海外产业布局,打造拥有规模化智能制造实力的国家化领先企业。
中创新航的企业文化
使命:超越商业、造福人类。
愿景:共创共赢、成就伟大。
核心价值观:与员工共赢,成就员工梦想,快乐工作,幸福生活;与客户共赢,成就客户;与股东共赢,为股东创造价值;与所有合作伙伴共赢、切实履行社会责任。
四大战略:文化与人才战略、产品与技术战略、品质战略、品牌战略。
中创新航以“超越商业,造福人类”为使命,以“共创共赢,成就伟大”为愿景,致力于新能源领域的开拓创新与技术引领,持续塑造新能源产业健康生态,为“双碳目标”和新能源汽车战略的实现尽最大担当,为人类能源安全及可持续发展切实履行责任。
以上内容参考:中创新航官网-关于我们
航天技术的现状是怎样的?
全球航天产业规模再创新高
近年来,在全球新一轮工业革命的驱动下,全球航天产业发展迎来大发展大变革的新阶段,靠国家包揽包办的发展模式已然发生改变,商业航天成为助推航天产业快速发展的新生重要力量。全球著名的航天科技公司SpaceX的液体燃料火箭发射、可重复利用火箭技术达成了航天史上的标志性成就,其推出星链宽带(专网通信)、卫星发射(卫星代工)以及商业载人航天和运载等新商业模式拓宽了航天产业全新应用场景。以SpaceX为代表商业航空企业通过技术创新和商业新模式推动着世界航天产业的迅速发展。
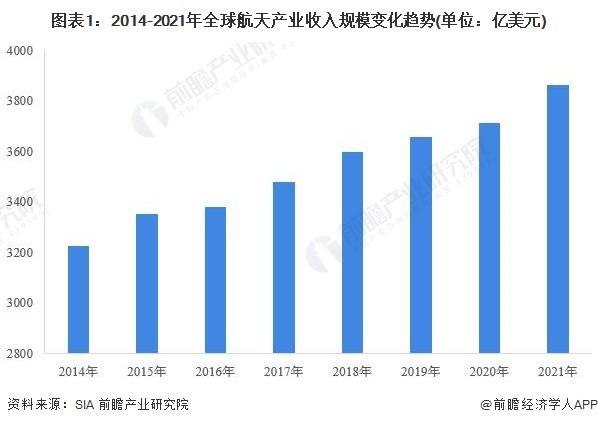
据美国卫星产业协会(SIA)统计数据显示,2014年以来,全球航天产业收入规模持续增长,到2021年,全球航天产业收入规模为3864亿美元,同比增长4.1%。
卫星产业占比过七成
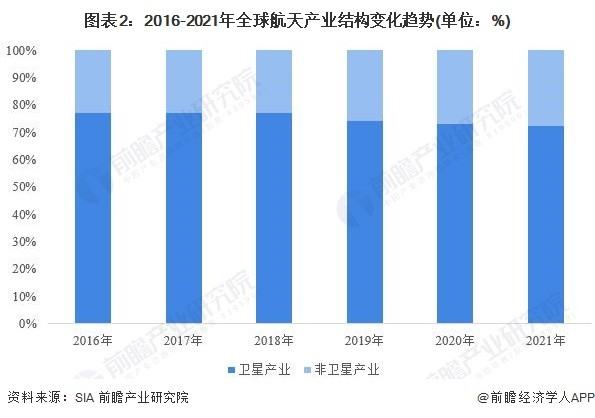
从全球航天产业构成情况来看,目前,全球航天产业的发展仍以卫星产业为主。2016年以来,全球卫星产业在航天产业中的占比超过70%,到2021年,全国卫星产业占航天产业的比重为72.3%;非卫星产业占比为27.7%。
非卫星产业规模平稳增长
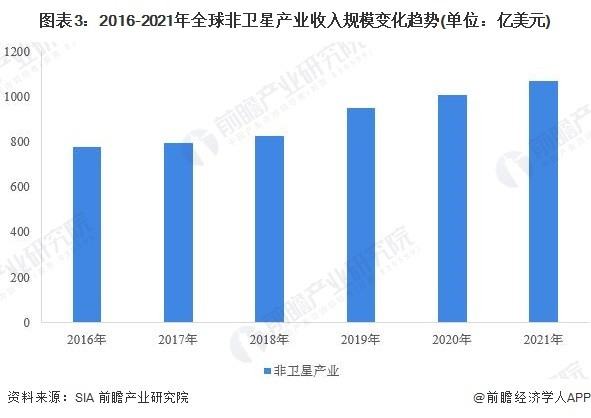
具体到细分领域来看,目前,全球航天产业中非卫星产业收入主要包括70多个国家的军用和民用航天收入、欧洲航天局公布的数据收入,以及围际空间站的补给任务与其他载人航天项目收入。
据SIA统计数据显示,2016年以来,全球航天领域非卫星产业收入规模保持平稳增长的发展势头,2021年,全球非卫星产业收入规模为1070亿美元,同比增长6.3%。
地面设备制造对卫星产业贡献最高
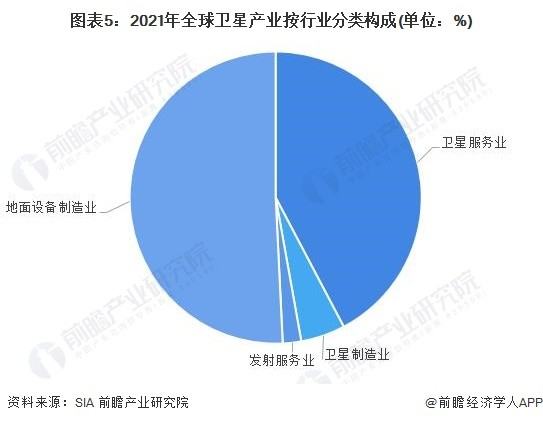
在卫星产业领域,全球卫星产业主要包括卫星服务业、卫星制造业、发射服务业以及地面设备制造业四大领域。其中卫星服务业以及地面设备制造业占比最高。卫星服务业包括大众通信消费服务、卫星固定通信服务、卫星移动通信服务和对地观测服务。地面设备制造业包括卫星导航设备(GNSS)、网络设备和大众消费设备。
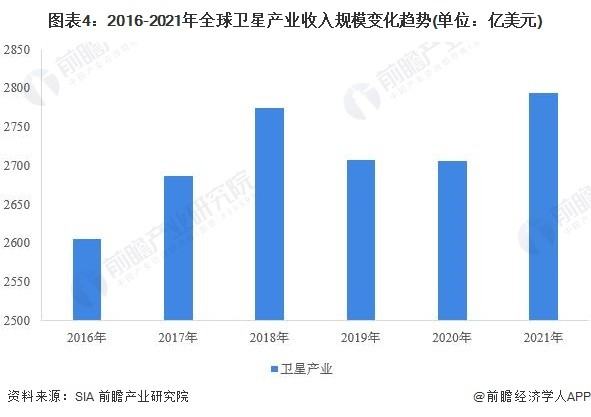
据SIA统计数据显示,2016年以来,全球航天领域卫星产业收入规模保持震荡上行的发展势头,2021年,全球卫星产业收入规模为2794亿美元,同比增长3.3%。
具体到卫星产业结构来看,近年来,随着全球地面设备制造业的快速发展,地面设备制造业逐渐取代卫星服务业,成为卫星产业第一大细分领域。2021年,全国地面设备制造业实现收入为1417亿美元,占卫星产业总收入的51%;卫星服务业实现收入为1180亿美元,占卫星产业总收入的42%。
—— 更多本行业研究分析详见前瞻产业研究院《中国卫星导航与位置服务产业市场前瞻与应用前景预测分析报告》
求解怎么样的创新才适合中国企业的发展?
中国企业的创新发展需要考虑到国内市场的特点、竞争环境以及经济发展的阶段。以下是一些适合中国企业发展的创新方向和策略:
适应消费升级和中产阶级需求:随着中国经济的增长和中产阶级的崛起,消费者需求也在不断升级。创新的关键是要了解消费者的需求和喜好,并提供高质量、个性化、创意的产品和服务来满足这些需求。
数字化和科技创新:数字化和科技创新在中国发展迅速,提供了许多机遇。中国企业可以探索人工智能、大数据、物联网等新技术的应用,提升生产效率、改进商业模式,以及开发新的数字化产品和服务。
绿色和可持续发展:随着环保意识的提高和政府对可持续发展的倡导,绿色创新成为一个重要的方向。中国企业可以关注环境友好型产品和解决方案,推动资源的有效利用,减少对环境的影响,并与可持续发展目标保持一致。
创新的商业模式:创新不仅仅是产品或技术上的突破,也可以体现在商业模式上。中国企业可以探索新的商业模式,如共享经济、在线平台和定制化服务,以满足不断变化的市场需求,并在竞争激烈的市场中取得竞争优势。
加强研发和创新能力:中国企业可以加大对研发和创新的投入,建设自己的研发团队,与高等院校和科研机构建立合作关系,引进高端人才,加强专利保护等。这有助于提高企业的技术创新能力和核心竞争力。
开放创新和合作:中国企业可以积极参与开放创新和合作,与国内外的创新企业、创业者、投资者和合作伙伴合作,共享资源、经验和知识,加速创新的速度和质量。
这些只是一些适合中国企业发展的创新方向和策略,具体的创新路径需要根据企业的行业、规模和竞争环境等因素进行定制化。同时,创新也需要在风险管理和长期发展的框架内进行,平衡短期效益和长期可持续性
中创新航是国企吗?
中创新航是国企。中创新航是国内动力锂电池行业龙头企业之一,去年11月由原先的知名国企中航锂电改制而来,2018年中航锂电总部由洛阳迁至常州市金坛区,方伟峰中创新航电池技术研究院副院长,2010年毕业于美国宾夕法尼亚州立大学机械工程系获博士学位。
中创新航的特点
中航锂电是专业从事锂离子动力电池电池管理系统,储能电池及相关集成产品和锂电池材料的研制生产销售和市场应用开发的高科技企业,致力于为全球客户提供完整的产品解决方案和完善的全生命周期服务。
三元锂电池的全生命周期管理技术,目标是能够实现及时监测电池生命周期各项指标,让安全可视化精准能源运用实现多维度管理,预计在四季度部分投入生产,此外下一代先进电池和先进材料的开发,目标是研发出优于同行的高容量长寿命碳硫正极长循环锂负极复合电解质隔膜超低温电解液等实现高可靠工程化制造。
相关文章
为什么说现在经济差?什么原因导致?能
李迅雷说全球经济衰退的真正的原因是什么?李迅雷说全球经济衰退的真正的原因是经济结构长期的扭曲造成的,在全球化的过程当中,对外依赖度也不断增强,发达经济体的众多制造业都外
2026-09-26
2023 年江苏安排对口援藏资金 5.12
近7000名援藏干部人才助力西藏发展,对当地的社会发展会有哪些帮助?近7000个援藏干部及人才助力西藏发展能够对当地的社会发展产生很大的推动作用。党的十八大以来,援助西藏的投
2026-09-25
中泰证券 7 月 24 日发布研报称,给
股票新的研报买入评级,是利好吗不一定哟。
2026-09-25
倒也不是绝对的利好还是利空,本质还是看公司的价值和市场预期。都是“买入”评级,但当日股票表现有涨有跌。并且每个券商对于“买入
美国经济衰退警钟滴答作响,目前当地
美国经济或在6至9个月内陷入衰退,当前的形势有多严峻?我认为这个情况很难说,毕竟经济的问题本身就属于宏观问题,在一个经济现象没有来临之前,没有任何人可以给出定论。不管是对于
2026-09-25
安信证券 4 月 11 日发布研报称,给
全球最大对冲基金持续加码中国资产,从商业的角度如何解读此举?《前不久全球最大对冲基金——桥水基金发布了一份的内部报告,标题很直白,叫做“向中国资产的转向正开始”,核心观点
2026-09-25
打工人该如何实现经济自由?
打工人如何实现生活费自由?首先,现代生活的成本不断上涨,这给我们的经济压力增加了很多。房租、食品、交通、医疗等各项开销都在不断增加,使得我们的工资很难跟上生活费的涨幅。
2026-09-25-
合伙企业经济纠纷怎么办?
合伙人不分钱可以报警吗【法律分析】
2026-09-25
合伙及清算属于经营活动,相关的纠纷属于经济纠纷,警察不负责处理经济纠纷。可以向法院起诉其他合伙人或股东,要求清算企业。合伙做生意发 
武汉二厂汽水通过并购方式登陆香港
多地出招促消费,其中有哪些细节值得关注?如何从商业角度解读此举?多地出招促进消费能力,因为自从疫情爆发之后,很多的地区都遭受到了经济的问题。像有一些城市会选择去发放一些消
2026-09-25
美国债务上限可能危及经济,恐慌指标
美国债务已破28万亿美元,面临债务上限危机,这对该国的经济有何影响?美国作为全球超级大国,经济高度发达,美元在全球也占有主要的地位,但是美国却面临着债务危机,债务已经突破280,00
2026-09-24
美国国债利息将超1万亿美元,相当于
美国债务规模已突破31万亿美元债务数据非常令人担忧◎31万亿美元什么概念?据美国彼得森基金会统计,这比中国、日本、德国、英国的经济体量总和还多。◎LoyolaMarymount大学的
2026-09-24