我现在有三千元可以自由支配,如何用三千元转到十万元,需要多久?
普通人,多久可以存十万元?
对于普通人而言,赚十万可能没那么难,但是存十万估计可能需要时间,多长时间可以存十万?
根据国家统计局发布的数据,2020年上半年,全国居民人均可支配收入15666元,比上年同期名义增长2.4%,其中,城镇居民人均可支配收入21655元;农村居民人均可支配收入8069元。
根据全国居民可支配收入数据,我们不难看出,一个居民全年可支配收入大约31332元,赚到十万大约需要三年,按理说只要好好工作,赚十万块钱并不难,可是为什么现实中很多人连十万块都拿不出呢?
因为我们日常生活中,会有各类花销。我再来看一组数据,2020年上半年,全国居民人均消费支出9718元,扣除价格因素,实际下降9.3%。其中,城镇居民人均消费支出12485元,;农村居民人均消费支出6209元。
这也就是说一个普通居民全年可支配收入大约31332元,全年消费支出大约19436元,实际资金盈余可能只有一万元左右,如果有房贷车贷,或者大额支出,许多人可能净收入是负数,背负巨大的债务压力。
我们以一个三口之家为例,一年可支配收入大约93996元,每个月饮食大约3000元,一年36000元,孩子教育花销我们按一年20000元计算,交通,通讯费用我们一年按照10000计算,衣服鞋子包包一年按照10000元,生活用品支出一年按照3000元,人情往来一年5000元,其他杂费5000元。
按照这个最基础的花销,一个三口之家一年花销大约在9万左右,实际年末余额可能只有几千块钱,这还是在没有房贷、车贷的情况下,如果有要么挤压其他消费,要么负债,这种情况下,每年大约可以余留5000左右,需要20年才能凑够十万,这个是很多人连十万块也拿不出的原因。
我是Roseview财经,更多问题敬请关注,欢迎一起交流讨论,希望对您有帮助。
只有3000元,想自己干点小买卖,可以从哪入手?
你说你现在手里面有3000元,想自己做点小买卖,但是不知道如何下手是吗?其实做买卖是需要有勇有谋的,智勇双全者才能稳赚不赔,而莽夫和拖沓者都不可能把生意做成功的。
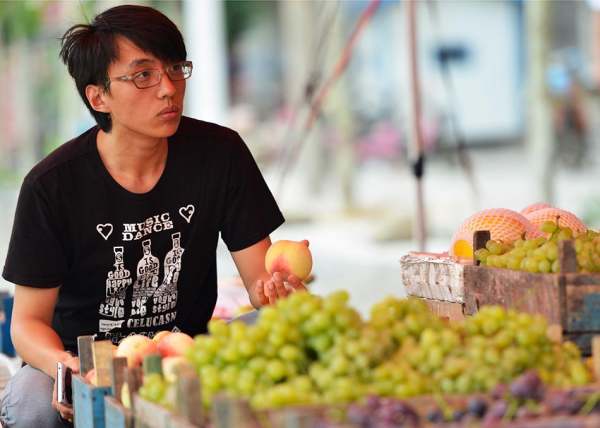
我曾经就是用自己暑假打工挣来的两千多块钱在学校里和外面的步行街那里做过小生意,而且也赚到了不少钱,只不过后来为了学业我不得不放弃赚钱的门路,现在我可以把我的经验告诉大家了。
我带着两千多块钱先是去了水果批发市场做了一番考察,我发现从那里批发来的水果要比学校里面水果铺里买的便宜多了,学校里面的价格简直高的离谱,所以我就断定在学校里面卖水果一定有赚头。
于是当时我就毫不犹豫的批发了几种水果然后带到了学校里面,而且白天我不会明目张胆的在外面售卖,到了傍晚我才开始摆摊,而且是在同学们下晚自习的路上。
刚一开始我只是单纯的卖水果,因为我的水果质量都很上乘,而且价格又特别公道,所以说同学们还是挺愿意来我这里买的,我记得第一天晚上我就尝到了甜头,那天我赚了二三百呢!
后来慢慢的我印出了自己的“名片”,那个时候我已经支持定水果业务了,就是想吃水果的同学们直接给我发信息,把地址和联系方式留下,我会在最短的时间内给他们送货到门。尽管这种方式有点累,但是看到了销量比以前大幅度提高,我也就觉得累着并快乐着了,感觉很值得。
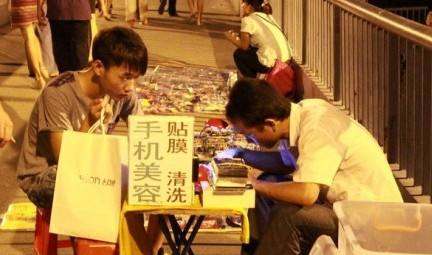
再后来我就不仅仅满足于自顾自的单干了,也不仅仅限于学校内部了,我买了电动三轮车,学校内部的同学们都已经知道我是“水果哥”了,他们只需要信息订水果就行了,然后我就会在晚上没事的时候跑到学校附近的步行街去卖水果,有同学闲的无聊想跟着我做兼职,于是我们俩人一起卖,而且我还研究出了一套方案,就是在卖水果摊位旁边摆一个手机贴膜的摊位,既然干了就要越干越大的嘛!
短短的一个月我就赚了小一万,而我的成本就是当初的两千多块钱,说实话找准路子真的很重要啊,如果我当初选择卖卫生纸或者化妆品,估计我早就破产了。
其实三千块钱可以做好多事情呢,但是你想靠这三千块钱就在短时间内发家那也是不可能的事情,毕竟财富都是需要有一个积累的过程的,只要你能坚持积极向上、勤奋努力,终有一天你也一定会成为财富的支配者!
月收入才3000元,应该如何才能达到理财目的?
很多人有这样的疑问,我月薪3000,还需要理财吗?我想说,不是钱多才可以理财的,而且因为收入少,更需要学习理财,让自己尽早摆脱比较窘迫的困境。
先分析一下现状,看看自己是在哪个城市?有没有房子?当地房价多少?什么时候想结婚?自己还有什么目标?比如想买车或者买一个笔记本电脑。每个月的家庭平均支出是多少?要敢于去评估自己离目标的差距。哪怕算一算以自己目前的状况可能要100年甚至200年才能完成。
从三千元的收入看,而且说的是月薪不是家庭收入,你应该是单身吧或者说没有结婚。不知道你的每个月的支出是多少,姑且按照2000元算。也就是月结余是1000元。如果你说自己每个月花销是三千或者更多,那真的建议你削减开支了,如果连结余都没有,那就是月光族甚至月亏族,那就会无限的被动下去,形成恶性循环。
从哪些地方去节省开支呢,不得不说你要减少很多及时行乐的消费观,比如每周和朋友吃一次大餐,建议至少改为每半个月,每天要喝星巴克是否可以考虑摒弃如果你只是为了小资,天天打车上班是否可以考虑坐地铁或者公交。当然用于培训和提高自己能力的教育支出建议还是不要轻易削减。总的原则就是教育支出不要削减、而且随着收入的增加甚至可以增加支出,日常消费支出再对生活品质没有大的影响的情况下去削减和克制自己的欲望,特别要反思自己经常买的一些物件器具哪些是买完就扔那不用了或者浪费的,这方面的消费要注意。
家庭保障做完了家庭财务的简单分析,第一步就是要做好家庭保障,3000元薪水,每个月如果就剩1000元,在没有积蓄而且不能靠家里的情况下,抵御风险的能力是非常脆弱的,甚至一场大病可能都拿不出钱,发生一些意外住院也好疗养也好财务状况都不允许。
所以首要的必须做好家庭风险保障,这个主要靠保险来做。
由于可支配收入很有限,建议配置消费型保险,同样的保额需要的保费相对较低,可以更大的撬动保险的保障杠杆。
那都需要配备什么保险呢?
至少应该配备重疾险、医疗险、意外伤害险。如果有父母或者家人,还应该增加一个寿险,建议增加一个定期寿险,以目前的财务状况建议期限在10—20年为宜,可以让自己在未来10—20年的时间里奋斗没有后顾之忧。
如何支出保费和保额呢?
这里可以采用一个简单的原则:双十原则
也就是寿险重疾险和意外险的总保额为年收入的十倍,两者的保费为年收入的十分之一。医疗险的配比比较便宜,每天也就几块钱到几十块不等,保额可以在50万左右。
算一下重疾+寿险+意外险的家庭保障在360万,年保费为3600元,月支出就是360元,加上医疗保险,月支出估算按400元。
现金规划做完财务规划,可以做一下现金规划,预防了重大隐患,下一步就是留出家庭应急备用金,如果工作比较稳定,这部分钱的留存额可以是月支出的三到四倍,如果工作不太稳定可以提高到五到六倍。如果家庭月支出是每个月2000,那么家庭应急备用金建议是6000—8000元。这部分备用金可以放到货币基金里,享受利息的同时可以随用随取。
目前的状况建议可以开通一到两张信用卡,一来可以应急用,另一方面很多银行的信用卡活动都很多,比如看电影、喝咖啡、吃饭都打折,这样在不影响家庭生活质量的情况下有的时候还可以节省家庭开支。
这里需要提醒,尽量不要做信用开分期!其实算下来手续费是非常高的,最好就是这个月的消费第二个月就能全额还上。
投资规划长期风险保障和短期应急保障做好之后,正常情况下就可以做长期的投资规划了,从这里也可以看出为什么要先做风险规划和应急规划,以保证投资的钱是长钱,可以尽量不因为一些突发状况而中断投资,特别是在低点被迫赎回这是最无奈的,当然不希望这种事情发生。
以什么方式投资呢?
结合你的状况,最好的方式个人认为就是基金定投了,每个月零存整取强制储蓄固定金额。
投资的基金品种建议是股票型基金比如指数型基金,或者混合型基金,大体原则就是在熊市的时候坚持定投,通过微小曲线在牛市来的时候不断赎回。
具体应该如何配置呢?
这里根据您的家庭状况介绍一种方法:家庭月结余的50%用来做定投。
最开始假设的是月结余1000元,也就是每月定投金额为500元。
如何买卖呢?
对于指数型基金推荐可以分位法,比如指数处于历史价值低估区间,可以坚持定投,处于合理价位可以关闭定投或者减少定投,处于估值高估区间逐渐止盈。反复如此。
对于混合型基金或者主动股票型基金,这个主要是看基金经理、基金公司和过往业绩,撤出的标准可以结合指数基金方法,当然最主要还是看基金经理的特点,如果该基金经理过往是穿越牛熊甚至可以不止盈。或者采用目标止盈法,比如盈利每到20%就止盈重新定投等等。
每个方法都各有优势,这个主要看个人喜欢哪一种方式。
建议配置2—5只,其中有一只最好是沪深300指数基金,这个是市场的标杆,很多基金的业绩好坏都是和沪深300比较,再选择几个风格不同的基金就可以开始定投了。
篇幅有限就不过多展开了。
一般只要科学定投,看过往历史,长期平均年化收益能在10%以上。
假设您是30岁,60岁退休,按10%年收益计算,每个月500元用于定投,到退休能积攒多少钱呢?113万!
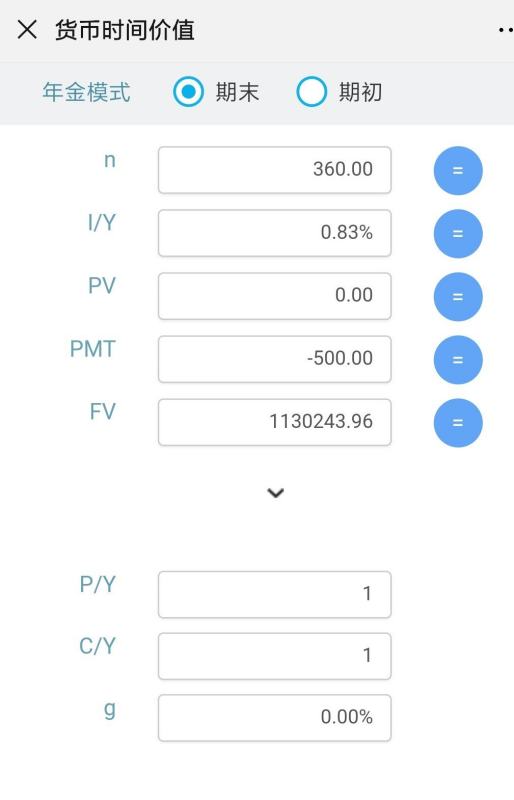
所以方案还是有可实行性的。也就是到退休的时候可以攒下113万元的养老金。但是这里没有考虑购买、买车、娶妻生子。如果是一个人过一辈子,不买房也许这样就够了,但是如果我们有更多的追求,想成家并且让孩子有很好的保障,坦率的说我们必须要更加努力,提升自己的收入并且坚持投资理财,以更好的完成财务目标。
比如这里我们是按每个月500的定投,如果我们每个月定投1000呢?2000呢?
每个月2000元定投退休就是440多万!
规划回测做完规划看看可行性,
月结余1000元,风险保障支出400元,基金定投每月500元,还剩100元可以放到应急备用金账户储备。所以方案还是有可实行性的。
追求卓越最后想再次强调,作为理财经理我始终认为我们大家应该把更多的精力花在自身能力的提升,进而提升自己的收入上,而不要整天想着一夜暴富,投资在行情好的时候确实能让我们大赚,但是孤注一掷那就成了赌博,赌博可是十赌九输,甚至是对现实的逃避、寄希望于虚无。
哪怕一个目标要200年完成,当我们的收入提高一倍我们就能把200年缩短到100年,再通过科学的理财,可能缩短到70年或者50年,只要我们不断努力这个目标可以不断缩短。
财务规划也不是一成不变的,随着自身能力的提高进而收入的提高,理财能力的不断提升,财务规划也是动态调整的,而且自由度会越来越高,进而实现更多的财务目标甚至是理想。
三千万元转账需要多久,跨省的
如果是同行柜台转账,在工作日内实时到账;如果同行转账通过自助渠道办理,大额资金转账有可能需要银行工作人员人工处理才会到账,所以到账时间不确定,银行处理及时的话,基本可以一个工作日内到账。 如果跨行柜台转账,工作日内双方银行都及时处理的话,也会在两小时左右到账;如果非工作日办理,顺延至工作日才有银行工作人员处理,一至三个工作日到账。一个月3000元的工资,怎样做好理财?
理财其实很简单,掌握下面9点,你会发现理财也可以很轻松 初学者建议重点做好前面两条一、时常梳理自己的支出和收入 总是有一些人,根本不清楚自己的收入和支出,一个月下来没什么结余。这种情况,以刚毕业参加工作的年轻人最为典型。 要学会理财,首先要控制支出,有了钱才能理财,学会记账,将每天的花销都记下来,可使用网上的记账本,也可以是记账软件,比如财智,清楚记录你的每一笔钱都花在了哪里,等过一个月再回头看看,哪些是应该花的,而哪些是可以省下来的,在下个月的时候就可以特别注意,调整自己不合理的收支,首先让自己脱离月光族 窍门:从理财的角度来讲,收入-存款=支出,而绝不是收入-支出=存款。记账是一种很原始但相关文章
摩根大通 CEO 称「美国监管机构应
摩根大通CEO预测美国经济“飓风”即将来临,美国银行会如何应对?摩根大通公司CEO杰米·戴蒙觉得,美国经济即将步入一场飓风,但他不知道这将是一场超级风暴或是一场小风暴。在伯恩
2026-10-01
投资类的书籍有哪些推荐一下,感谢!?
有哪些好的理财书籍推荐呢?以下是一些适合理财入门的书籍: 1.《富爸爸穷爸爸》:这是一本由罗伯特·清崎所著,以个人金融教育为主题的畅销书,适合想要提高个人理财技能的读者。 2
2026-10-01
如何看待山西银行逾3885万股股权因
帮助黑名单的人转移钱财算犯法吗?一、与他人恶意串通以降低债务人赔偿能力为目的转移财产,债权人可向法院申诉老赖这种恶意转移财产行为,是无效的民事行为,对其造成的损失,老赖
2026-10-01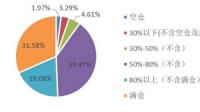
明星私募基金经理重启募集多家知名
对于已经普遍高仓位运行数月的私募基金,这种状态还能持续多久?绩优私募或已率先“撤退”! 10月以来大盘震荡上行,私募继续维持高仓位运行,满仓和空仓私募占比都有所增加。根据
2026-09-30-
LG 能源将在美国密歇根州工厂投资
LG或放弃美国建动力电池工厂计划 因成本飙升易车讯 近日,有媒体报道,
2026-09-30
https://car.yiche.com/lg/
新能源正重新评估在美国亚利桑那州建造一座价值13亿美元的工厂的计划,原因是 
美国通胀居高不下,美联储为何不调整
美国通胀为何迟迟降不下来?最根本的原因有哪些?最根本的原因在于美国居高不下的消费需求,同时也在于当地的产业调整问题。从某种程度上来讲,因为这个问题本身就比较宏观,我们很难
2026-09-30-
中信银行「房地产风险暴露高峰期已
中信银行上海分行运用线上化产品落实小微企业融资协调机制中信银行上海分行通过“订单e贷”等线上化产品精准落实小微企业融资协调机制,以高效金融服务破解建筑行业小微企业
2026-09-29 
兴业银行落地数字人民币基金支付服
有了数字人民币,会给我们的生活带来哪些便捷?数字人民币的英文简称DCEP,就是digital currency 和 electronic payment,在2020年4月的时候,央行就在部分地区进行了数字人民币的试
2026-09-29
投资商铺有挣钱的么?
2021适合投资商铺吗?能赚钱吗? 2021年由于疫情原因影响,各行各业都不太景气,那房地产这方面也是受波及比较多,大部分城市都出现了降价倾销楼盘的政策及利好,因而这个时候去投资
2026-09-28-
2022 年公募基金投资者盈利洞察报
基金调仓动向4月25日,2023年公募基金一季报终于披露完毕。在市场低迷的背景下,一季度公募基金权益类资产整体市值缩水,九成权益类基金一季度亏损。部分基金产品仓位有所调整,龙
2026-09-28